Prazo do Simples Nacional 2027 terminou em 15/10; escolha de IBS e CBS vai até 30/10
A opção pelo Simples Nacional para 2027 terminou em 15/10. Veja o prazo de IBS e CBS até 30/10, quem precisa agir e o que muda para o optante.
A notícia em 1 minuto
O que aconteceu?
A opção pelo Simples Nacional para 2027 terminou em 15/10. Veja o prazo de IBS e CBS até 30/10, quem precisa agir e o que muda para o optante.
Como isso impacta você?
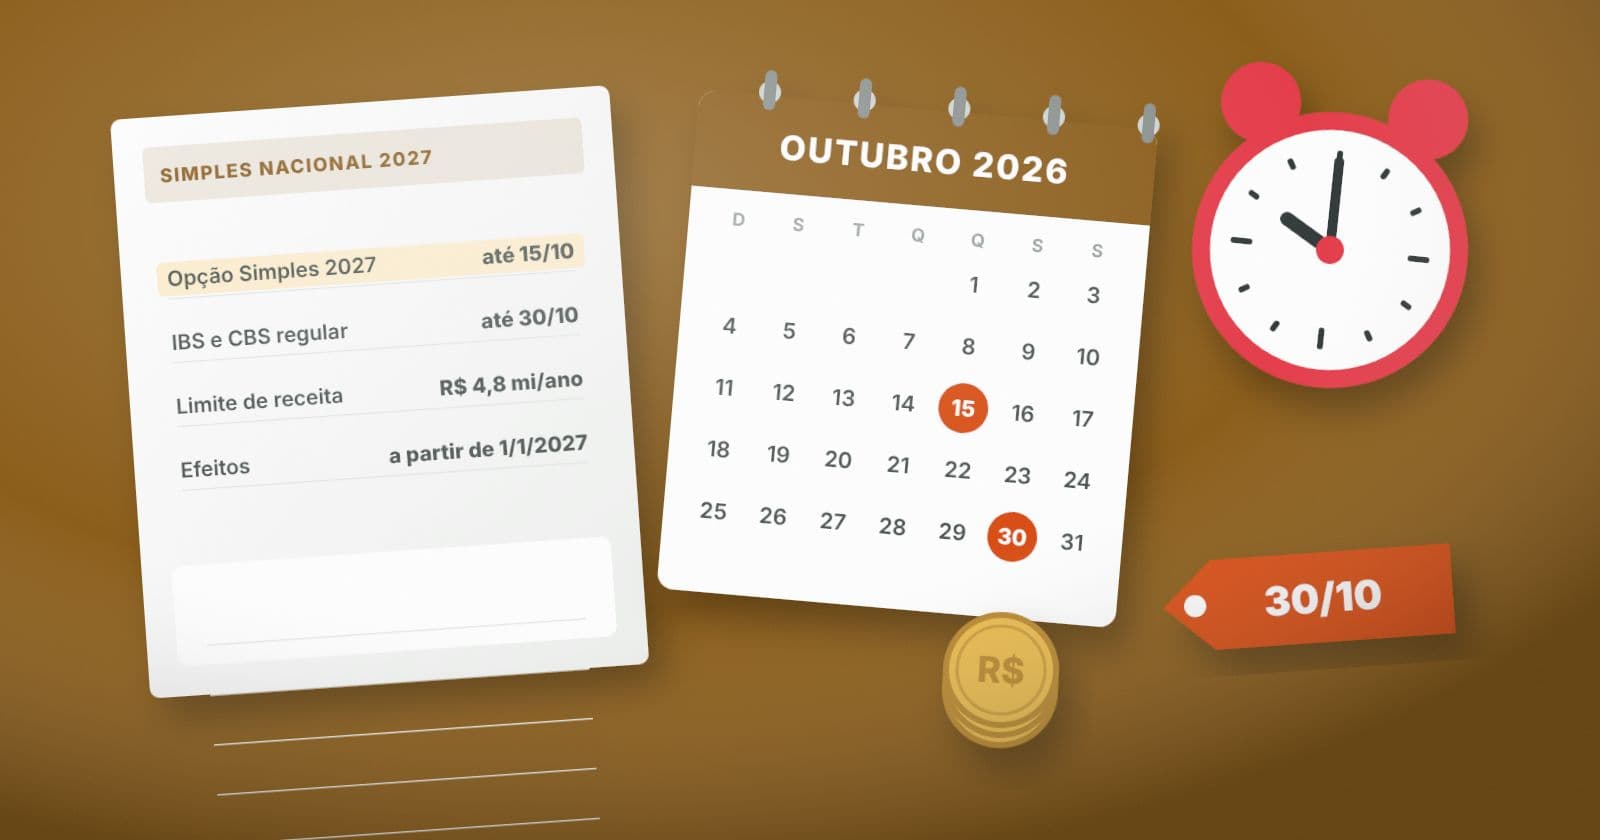
A Receita Federal separa duas decisões que costumam ser confundidas. A primeira é a opção pelo Simples Nacional para 2027, com prazo até 15 de outubro. A segunda é a opção, para quem já está no Simples, de recolher IBS e CBS pelo regime regular, fora do DAS, com prazo até 30 de outubro de 2026.
Em números
- 15/10
- Último dia para optar
- 30/10
- Escolha de IBS e CBS
- R$ 4,8 mi
- Limite de receita anual
- 01/01/2027
- Início dos efeitos
Entrar ou voltar ao Simples Nacional em 2027.
Prazo para o regime regular, para quem já é optante.
Teto para microempresas e empresas de pequeno porte.
As opções passam a valer nessa data.
Faça a conta com os seus dados
O que terminou em 15/10 e quem precisa agir
Terminou na quinta-feira, 15 de outubro de 2026, o prazo para a empresa pedir ingresso ou retorno ao Simples Nacional em 2027. O período começou em 1º de setembro. Por causa da reforma tributária, a janela foi antecipada em quatro meses: antes, a opção ficava para janeiro do ano seguinte. O prazo original era 30 de setembro e foi estendido para 15 de outubro pelo Comitê Gestor do Simples Nacional, depois de pedidos de entidades como o Conselho Federal de Contabilidade e o Sebrae.
As regras estão na Resolução CGSN nº 194, publicada no Diário Oficial da União em 28 de setembro de 2026. Ela leva para dentro do Simples Nacional os novos tributos sobre o consumo, o IBS (estadual e municipal) e a CBS (federal).
Quem já é optante, em geral, não precisa pedir de novo para continuar no regime. A Receita Federal recomenda conferir a situação da empresa no Portal do Simples Nacional, para ver se existe alguma pendência ou exclusão prevista para 2027. O Simples Nacional é destinado a microempresas e empresas de pequeno porte com receita bruta de até R$ 4,8 milhões por ano, o que equivale a uma média de R$ 400 mil por mês (R$ 4.800.000 dividido por 12).
Dois pedidos diferentes, dois prazos diferentes
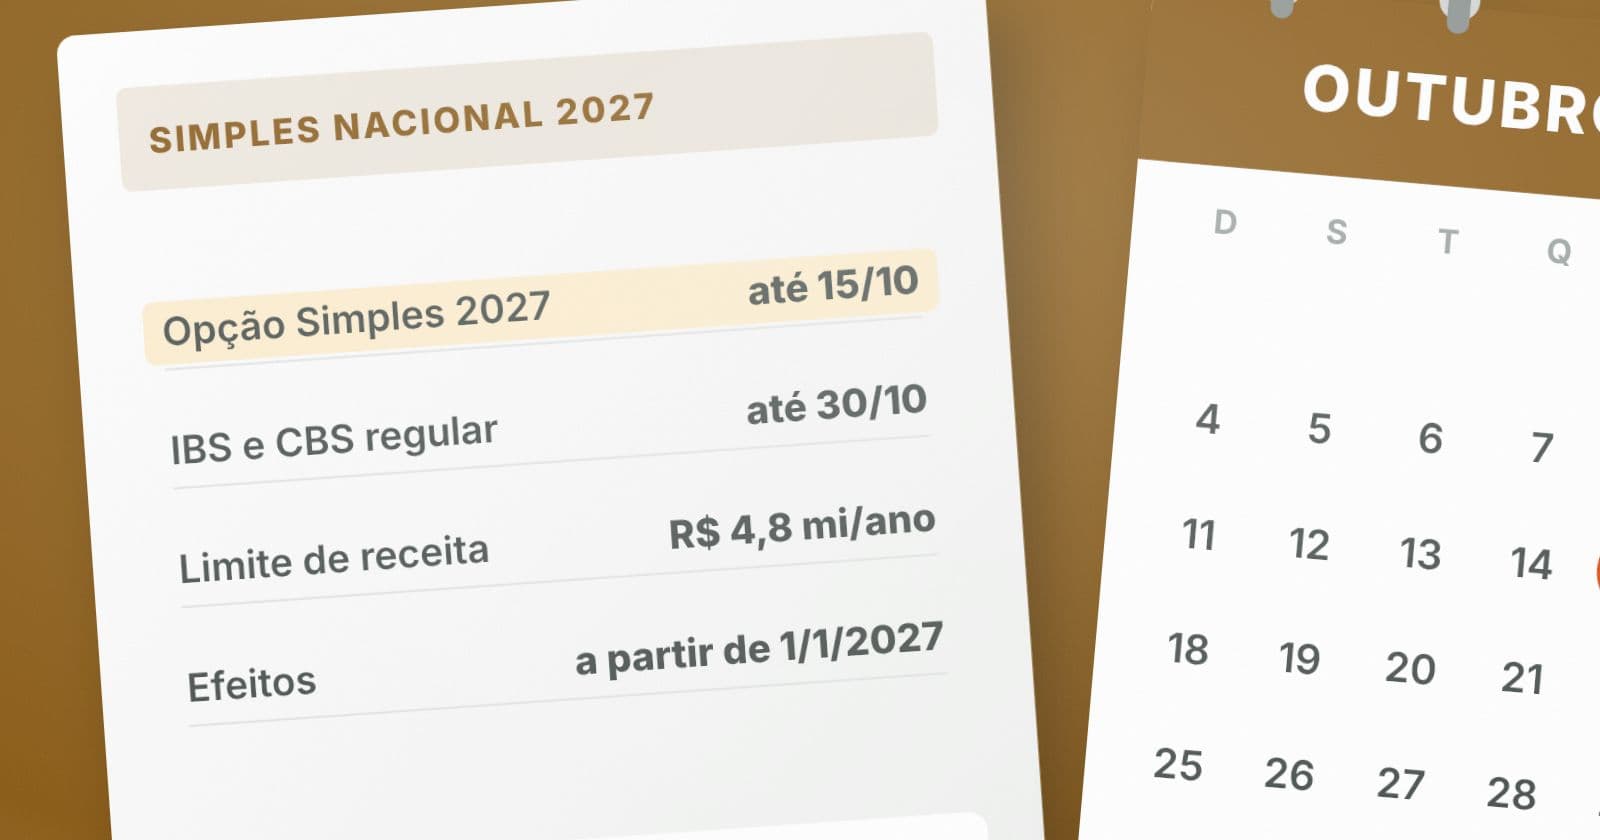
A Receita Federal separa duas decisões que costumam ser confundidas. A primeira é a opção pelo Simples Nacional para 2027, com prazo até 15 de outubro. A segunda é a opção, para quem já está no Simples, de recolher IBS e CBS pelo regime regular, fora do DAS, com prazo até 30 de outubro de 2026.
Quem não escolher o regime regular dentro da janela mantém o IBS e a CBS dentro do Simples no primeiro semestre de 2027, ou seja, segue pagando tudo na guia única. A escolha feita agora vale a partir de 1º de janeiro de 2027 e não precisa ser renovada a cada semestre: permanece até a renúncia formal. Em março de 2027 abre uma nova janela, de 1º a 31, para optar ou renunciar, com efeito no segundo semestre.
O pedido do regime regular é feito pelo Portal de Serviços da Receita Federal. O sistema verifica se a empresa está apta e só libera a adesão a quem é elegível. A decisão é facultativa, e avaliar se compensa é responsabilidade da própria empresa.
| O que fazer | Prazo |
|---|---|
| Pedir ingresso ou retorno ao Simples em 2027 | 1/9 a 15/10/2026 |
| Regularizar pendências que barraram o pedido | Até 30/10/2026 |
| Optar pelo regime regular de IBS e CBS (optantes) | 1/9 a 30/10/2026 |
| Desistir da opção feita | 3/11 a 20/12/2026 |
| Nova janela para o regime regular (efeito no 2º semestre) | 1 a 31/3/2027 |
| Início dos efeitos das opções | 1/1/2027 |
Como decidir entre ficar no DAS ou usar o regime regular
Não há uma resposta única. A Agência Brasil lembra que a escolha pesa mais para empresas que vendem para outras empresas, porque o cliente que compra pode aproveitar créditos de IBS e CBS no regime regular. Já quem vende direto para o consumidor final costuma ter menos a ganhar com os créditos. Entram na conta o perfil dos clientes, a cadeia de fornecedores, o crédito que a empresa gera e usa, a formação de preços e o impacto no caixa.
Uma forma prática de organizar a decisão é simular os dois cenários com os números do último ano: separar o faturamento entre vendas para empresas e para pessoas físicas, listar as compras de fornecedores e ver quanto delas poderia gerar crédito. O contador consegue fazer essa conta com as alíquotas aplicáveis ao ramo. Como o prazo é curto, vale pedir essa simulação ainda nesta semana.
Quem pedir o Simples agora e tiver o pedido negado por pendência tem até 30 de outubro para resolver o problema. Esse prazo é fixo e vale para todos, inclusive para quem pediu em setembro: deixar para o fim reduz o tempo para corrigir. Para entender o Simples e o Fator R, o portal tem um guia, e a calculadora de Simples Nacional ajuda a estimar a alíquota.
O que muda para MEI, empresas novas e na rotina da empresa
O MEI não entra nesse calendário. A opção pelo Simei continua em janeiro de cada ano, até o último dia útil do mês. Quem quer saber o limite e o valor do DAS do MEI pode usar a calculadora de DAS e limite do MEI do portal.
Empresas abertas entre 1º de outubro e 31 de dezembro de 2026 que optam pelo Simples no momento do registro do CNPJ ficam no regime no restante de 2026 e em todo o ano de 2027. A escolha pelo regime regular de IBS e CBS também pode ser feita no registro, com efeito a partir de janeiro de 2027.
Há duas mudanças de rotina: a emissão da nota fiscal de serviços eletrônica nacional (NFS-e) para optantes do Simples foi adiada de 1º de setembro para 1º de novembro de 2026, e a Defis deixa de existir como declaração separada, com as informações passando para o PGDAS-D, entregue anualmente de janeiro a março.
Perguntas frequentes
Até quando posso optar pelo Simples Nacional para 2027?
Até 15 de outubro de 2026. Pendências que travaram o pedido podem ser regularizadas até 30 de outubro. A opção vale a partir de 1º de janeiro de 2027.
Quem já está no Simples precisa pedir de novo?
Em geral, não. A orientação da Receita Federal é conferir no Portal do Simples Nacional se há pendências ou exclusão prevista para 2027.
Perdi o prazo de IBS e CBS no regime regular. E agora?
A empresa continua com IBS e CBS dentro do Simples no primeiro semestre de 2027. Em março de 2027 abre nova janela para optar, com efeito no segundo semestre.
Fontes e referências
Confira os números nas páginas dos órgãos oficiais e nas matérias consultadas. Os links abrem o site de origem em outra aba.
- Receita Federal: Simples Nacional 2027, entenda os novos prazos e faça sua escolha
- Agência Brasil: prazo para empresas optarem por Simples acaba nesta quinta
- Serpro: prazo para optar pelo recolhimento de IBS e CBS no regime regular vai até 30 de outubro
- Ministério da Fazenda: Simples Nacional 2027 tem novos prazos