Tesouro recompra NTN-B e cancela leilão de Tesouro Selic: o que muda para quem investe
O Tesouro recomprou mais de R$ 14,8 bi em 26/10, anunciou nova recompra de NTN-B e cancelou o leilão de LFT. Veja o efeito no seu Tesouro Direto.
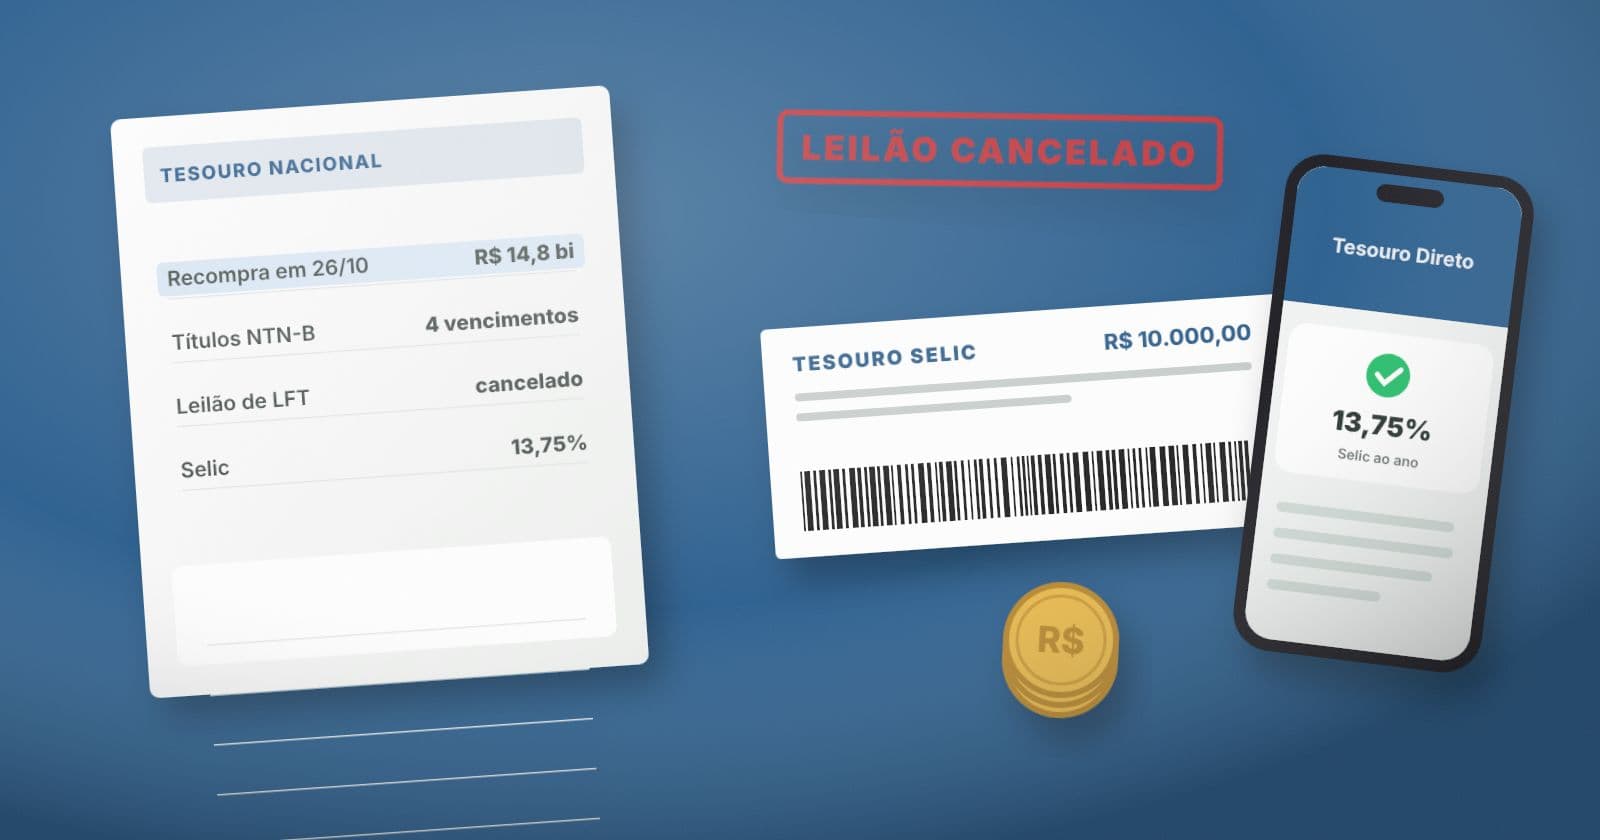
A notícia em 1 minuto
O que aconteceu?
O Tesouro recomprou mais de R$ 14,8 bi em 26/10, anunciou nova recompra de NTN-B e cancelou o leilão de LFT. Veja o efeito no seu Tesouro Direto.
Como isso impacta você?
Quando as taxas dos títulos sobem de repente, o preço dos papéis já comprados cai. É o que se chama marcação a mercado: o valor que aparece no extrato do Tesouro Direto acompanha o preço de venda do dia, não só o que foi contratado. Por isso o saldo de quem tem Tesouro IPCA+ ou prefixado pode oscilar mesmo sem ter feito nada. A recompra busca reduzir essa pressão de alta nas taxas, comprando títulos no mercado.
Em números
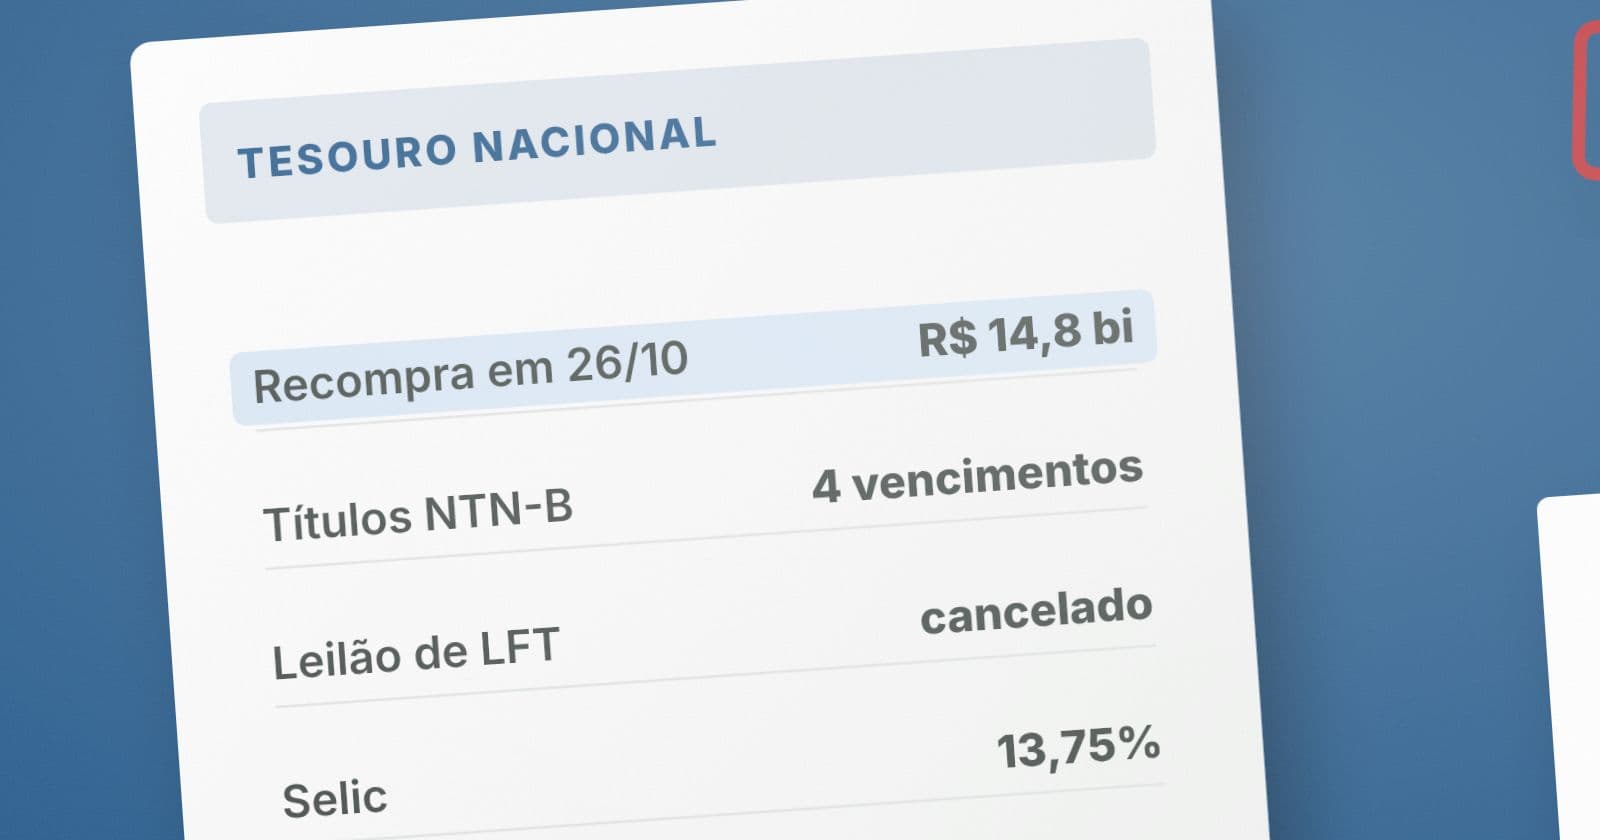
- R$ 14,8 bi
- Recomprados em 26/10
- 4
- Vencimentos de NTN-B
- 13,75%
- Selic ao ano
Valor informado pela Agência Brasil: "mais de" R$ 14,8 bilhões em títulos públicos.
2030, 2035, 2040 e 2045 entram na nova recompra anunciada em 27/10.
É a taxa que rende o Tesouro Selic. O Copom decide de novo em 3 e 4/11.
Faça a conta com os seus dados
O que o Tesouro anunciou em 27/10
O Tesouro Nacional anunciou em 27 de outubro de 2026 uma nova recompra de títulos públicos, desta vez de NTN-B, os papéis que pagam IPCA mais uma taxa fixa e são vendidos no Tesouro Direto como Tesouro IPCA+. Entram na operação as NTN-B com vencimento em 15/08/2030, 15/05/2035, 15/08/2040 e 15/05/2045. As condições, como o valor oferecido e o horário, ficam em edital publicado no site do Tesouro. O ministro da Fazenda, Dario Durigan, aprovou a medida.
No mesmo comunicado, o Tesouro informou que o leilão regular de LFT, o título que paga a taxa Selic e é vendido ao investidor como Tesouro Selic, previsto para 27/10, foi cancelado. Na segunda-feira (26/10), segundo o Money Times, já tinham sido cancelados os leilões de títulos prefixados e atrelados à inflação da semana, porque as taxas subiram forte. No mesmo dia 26, a Agência Brasil informa que o Tesouro recomprou mais de R$ 14,8 bilhões em títulos públicos.
Recompra é o inverso de um leilão de venda: em vez de vender títulos para captar dinheiro, o Tesouro compra de volta papéis que estão no mercado, pagando em dinheiro. A Agência Brasil classifica o movimento como medida para conter oscilações. O ministro atribuiu a instabilidade ao ajuste de posições depois do resultado do segundo turno, em 25/10, e disse esperar que o mercado volte à normalidade. Este texto trata só do efeito no investimento: não há posição sobre o resultado da eleição.
Por que isso importa para quem tem dinheiro no Tesouro Direto
Quando as taxas dos títulos sobem de repente, o preço dos papéis já comprados cai. É o que se chama marcação a mercado: o valor que aparece no extrato do Tesouro Direto acompanha o preço de venda do dia, não só o que foi contratado. Por isso o saldo de quem tem Tesouro IPCA+ ou prefixado pode oscilar mesmo sem ter feito nada. A recompra busca reduzir essa pressão de alta nas taxas, comprando títulos no mercado.
Vale um exemplo hipotético, só para mostrar a conta. Quem tem R$ 10.000 em um título cujo preço de venda cai 5% em um dia vê o saldo marcado em R$ 9.500, uma diferença de R$ 500. Essa perda só se realiza se o investidor vender antes do vencimento. Quem mantém o título até o fim recebe as condições contratadas na compra: o IPCA mais a taxa fixa, ou a taxa prefixada, conforme o papel. O percentual de 5% é apenas ilustrativo e não é o do pregão.
A recompra é uma operação do Tesouro com instituições do mercado e não garante o preço do título de cada pessoa física. Ela também não fixa taxa nem promete valorização. O que o leitor pode esperar, no melhor caso, é menos volatilidade nos próximos dias, e o resultado de cada leilão sai no site do Tesouro.
| Título | Como rende | Oscila no dia a dia? |
|---|---|---|
| Tesouro Selic (LFT) | Taxa Selic, atualmente em 13,75% ao ano | Muito pouco |
| Tesouro IPCA+ (NTN-B) | IPCA mais taxa fixa | Sim, mais nos prazos longos |
| Tesouro Prefixado | Taxa fixa definida na compra | Sim, mais nos prazos longos |
E o Tesouro Selic, com o leilão cancelado?
O cancelamento é do leilão regular em que o Tesouro vende LFT para se financiar. Ele não tira o Tesouro Selic do Tesouro Direto nem muda a rentabilidade de quem já tem o título: a LFT segue a Selic, atualmente em 13,75% ao ano, e é o papel de menor oscilação entre os três. Para saber se o investidor consegue comprar ou resgatar no dia, vale conferir o aplicativo ou o site do Tesouro Direto e da corretora.
Para quem tem R$ 10.000 no Tesouro Selic, a conta aproximada de um ano é a seguinte: 13,75% sobre R$ 10.000 dá R$ 1.375 de rendimento bruto. Com o Imposto de Renda de 17,5% para aplicações de 361 a 720 dias, o desconto é de R$ 240,63, e o ganho líquido fica perto de R$ 1.134,38, antes da taxa de custódia da B3. A Selic muda a cada reunião do Copom, então o resultado real pode ser diferente. Para simular, use a calculadora do Tesouro Selic do PortalFina.
O Copom volta a se reunir em 3 e 4 de novembro, e a decisão sobre a Selic afeta diretamente o rendimento do Tesouro Selic, do CDB e da poupança. Quem comparou o Tesouro com um CDB deve refazer a conta com a taxa da data da compra, e não com a de semanas atrás.
O que fazer agora: três cuidados práticos
O primeiro cuidado é olhar o prazo. Quem investe para um objetivo que vence em 2030, 2035 ou 2040 pode acompanhar a oscilação com calma se pretende segurar o título até o vencimento. Já quem pode precisar do dinheiro em poucos meses deve preferir papéis de baixa oscilação, como o Tesouro Selic, ou outras aplicações com liquidez diária.
O segundo é não decidir pela manchete de um dia. Vender um título na pior hora transforma a oscilação em perda real. O terceiro é conferir a fonte: o resultado da recompra e o edital ficam no site do Tesouro, e os preços do dia aparecem no Tesouro Direto, que mostra o valor de compra e de venda de cada vencimento.
Para comparar rendimentos líquidos entre Tesouro, CDB e poupança, as calculadoras do portal fazem a conta com Imposto de Renda e prazo.
Perguntas frequentes
O que é a recompra de títulos feita pelo Tesouro?
É quando o Tesouro compra de volta, no mercado, títulos que já vendeu, pagando em dinheiro. Em 26/10 o Tesouro recomprou mais de R$ 14,8 bilhões, e em 27/10 anunciou nova recompra de NTN-B de 2030, 2035, 2040 e 2045.
Perdi dinheiro no Tesouro Direto com a oscilação?
O saldo pode ficar menor no extrato por causa da marcação a mercado, mas a perda só se realiza se você vender antes do vencimento. Quem segura o título até o fim recebe as condições contratadas na compra.
O Tesouro Selic continua rendendo a Selic?
Sim. O cancelamento do leilão de LFT não muda a rentabilidade de quem já tem o título, que segue a taxa Selic, atualmente em 13,75% ao ano.
Fontes e referências
Confira os números nas páginas dos órgãos oficiais e nas matérias consultadas. Os links abrem o site de origem em outra aba.
- Agência Brasil: Para conter oscilações, Tesouro anuncia nova recompra de títulos, 27/10/2026
- Money Times: Tesouro cancela leilão de LFT e anuncia recompra de NTN-B para 2030, 2035, 2040 e 2045
- Tesouro Direto: preços e taxas dos títulos públicos
- Banco Central: taxa Selic e reuniões do Copom