Copom decide a Selic em 4 de novembro: Focus prevê 13,25% no fim de 2026
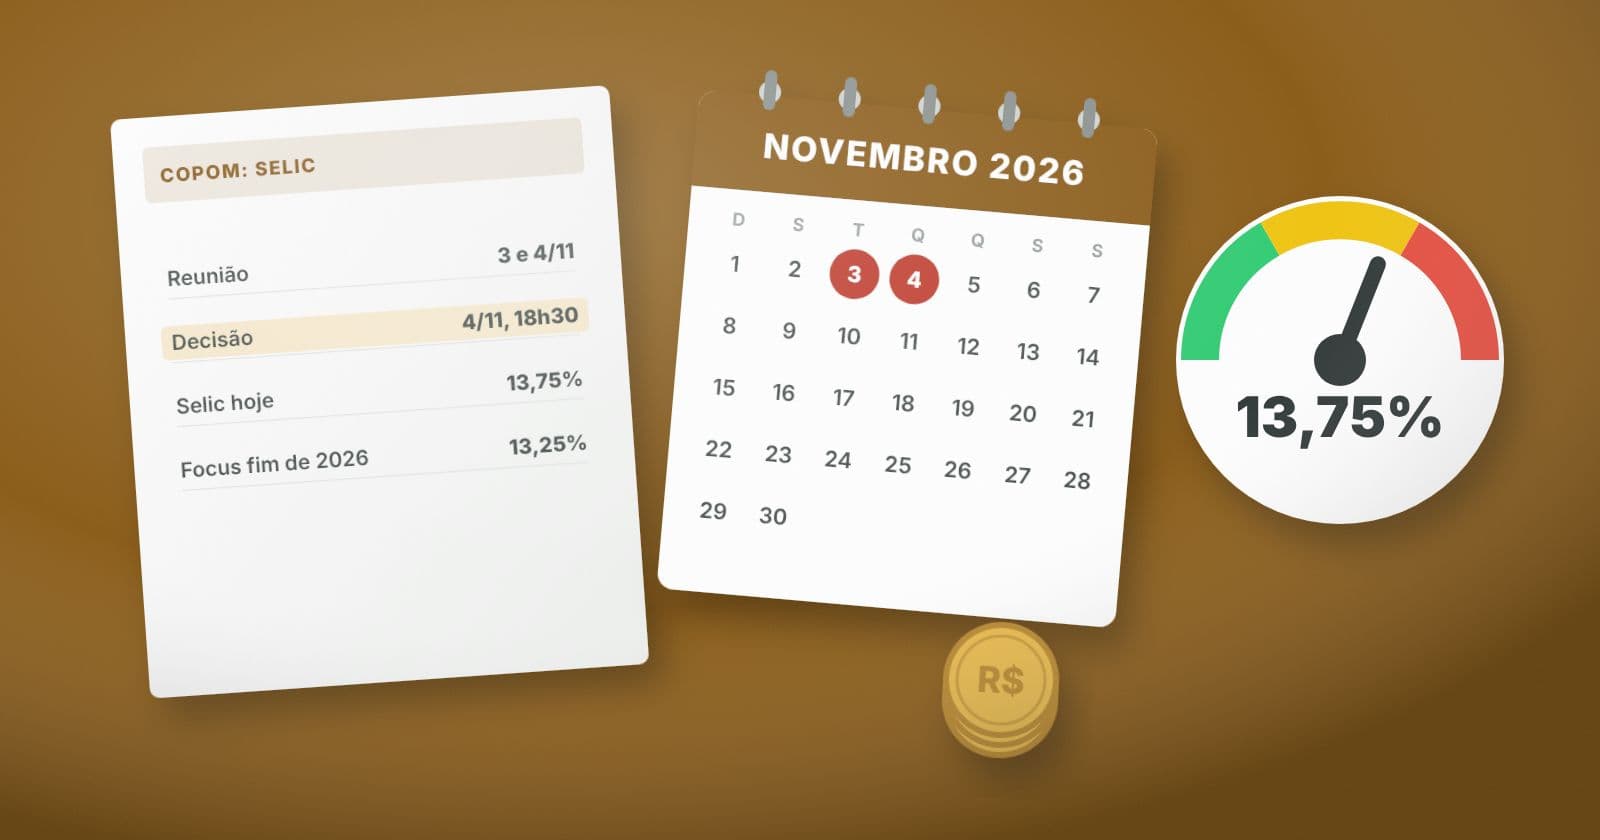
O Copom se reúne em 3 e 4 de novembro com a Selic em 13,75%. Veja o que o Focus espera e quanto cada 0,25 ponto muda no CDB e na dívida, em reais.
A notícia em 1 minuto
O que aconteceu?
O Copom se reúne em 3 e 4 de novembro com a Selic em 13,75%. Veja o que o Focus espera e quanto cada 0,25 ponto muda no CDB e na dívida, em reais.
Como isso impacta você?
O boletim Focus, do Banco Central, reúne as projeções de instituições financeiras e sai toda segunda-feira. No de 19 de outubro, a mediana para a Selic no fim de 2026 ficou em 13,25% ao ano. Como a taxa hoje é de 13,75%, isso equivale a dois cortes de 0,25 ponto até dezembro, que podem acontecer em novembro e em dezembro. Para o fim de 2027, a projeção é de 12%.
Em números
- 4/11
- Decisão do Copom
- 13,75%
- Selic hoje, ao ano
- 13,25%
- Selic no fim de 2026 no Focus
- 5,22%
- IPCA de 2026 no Focus
A reunião começa em 3 de novembro; o comunicado sai depois das 18h30 do dia 4.
Valor definido na reunião de 15 e 16 de setembro.
Boletim de 19 de outubro. Equivale a dois cortes de 0,25 ponto.
Acima do teto da meta, que é de 4,5%.
Faça a conta com os seus dados
Quando o Copom decide e o que está em jogo
O Comitê de Política Monetária (Copom) do Banco Central faz sua penúltima reunião de 2026 nos dias 3 e 4 de novembro. No primeiro dia, a diretoria analisa o cenário econômico. No segundo, vota a taxa Selic, e o comunicado é divulgado no fim da tarde, depois das 18h30, no horário de Brasília. A ata sai na terça-feira seguinte, 10 de novembro, às 8h.
Hoje a Selic está em 13,75% ao ano. Na reunião de 15 e 16 de setembro, o comitê reduziu a taxa em 0,25 ponto percentual, por unanimidade, o quinto corte seguido. Em junho de 2025 ela estava em 15%, o maior nível em quase 20 anos, e ficou nesse patamar até março deste ano.
A Selic é a taxa de referência da economia. Ela pesa no rendimento do CDB, do Tesouro Selic e da poupança, e no preço do crédito, do financiamento e das dívidas ligadas ao CDI.
| Reunião | Decisão | Ata |
|---|---|---|
| 3 e 4 de novembro | 4 de novembro, após as 18h30 | 10 de novembro |
| 8 e 9 de dezembro | 9 de dezembro, após as 18h30 | 15 de dezembro |
O que o mercado espera: o Focus de 19 de outubro
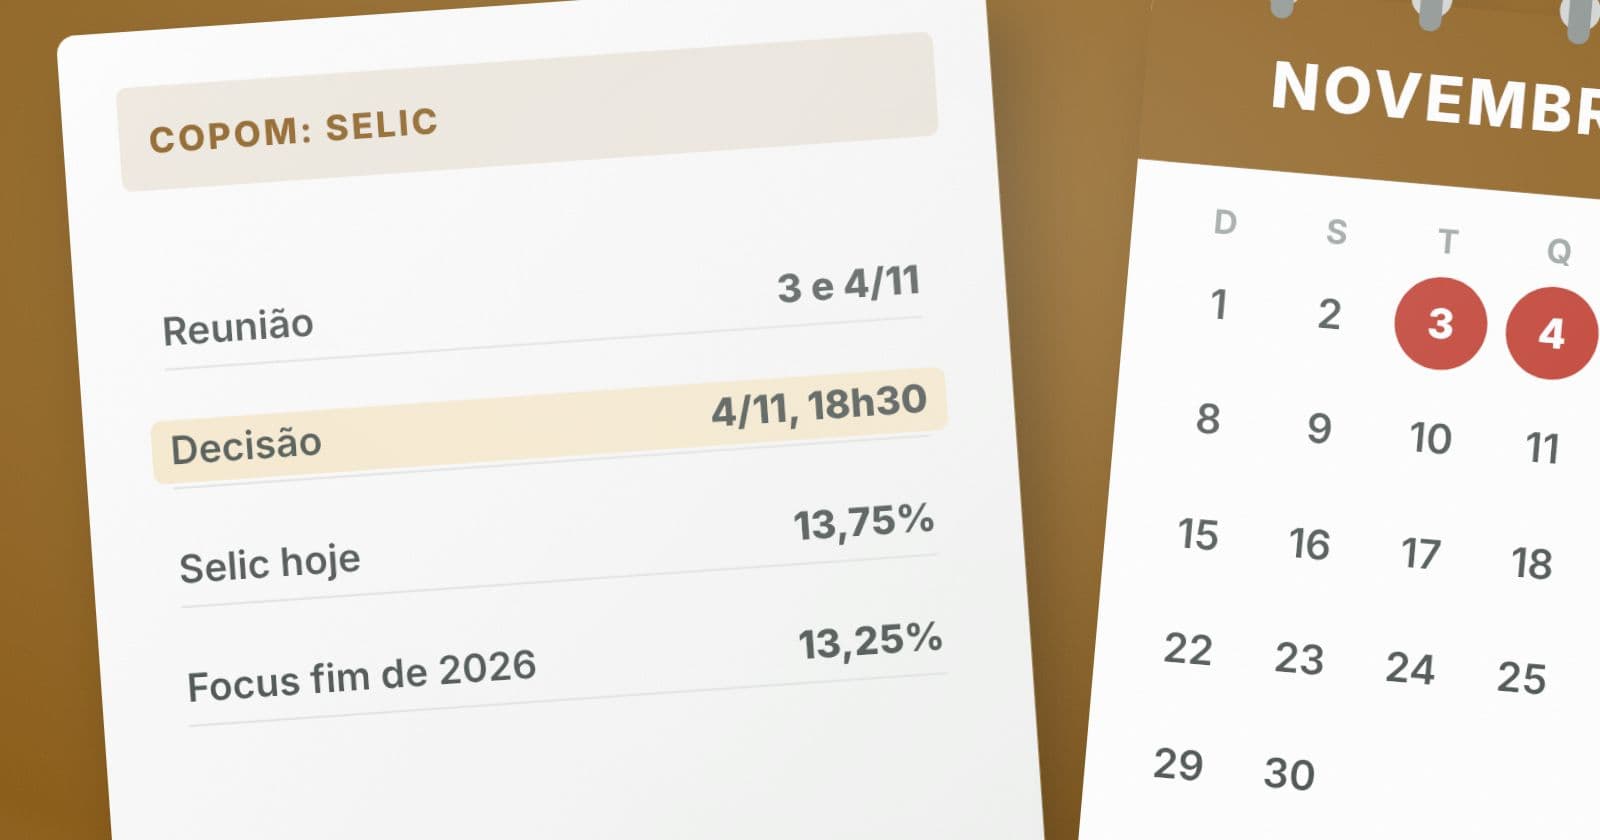
O boletim Focus, do Banco Central, reúne as projeções de instituições financeiras e sai toda segunda-feira. No de 19 de outubro, a mediana para a Selic no fim de 2026 ficou em 13,25% ao ano. Como a taxa hoje é de 13,75%, isso equivale a dois cortes de 0,25 ponto até dezembro, que podem acontecer em novembro e em dezembro. Para o fim de 2027, a projeção é de 12%.
O Focus não é decisão nem promessa: é uma pesquisa de expectativas, e o Copom decide com base nos dados que tiver na reunião. Também não há compromisso do comitê com um caminho para os juros. Na ata de setembro, ele disse apenas que vai acompanhar o cenário para manter o grau de restrição necessário para controlar a inflação.
Os argumentos a favor de um novo corte são a desaceleração da economia, que o próprio Copom descreve como gradual, e a inflação em 12 meses que voltou para perto do teto da meta. Os argumentos contra são as expectativas de inflação, que seguem acima da meta em todos os horizontes, e o cenário externo incerto, com os conflitos no Oriente Médio.
A inflação que o Copom vai olhar
A meta de inflação é de 3%, com tolerância de 1,5 ponto para cima ou para baixo, ou seja, de 1,5% a 4,5%. O IPCA de setembro subiu 0,82% e levou a inflação em 12 meses a 4,58%, ainda dentro da faixa, mas perto do teto. A prévia de outubro, o IPCA-15, subiu 0,32% e a inflação em 12 meses foi a 4,62%, o que já está acima do limite de 4,5%.
O Focus projeta IPCA de 5,22% para 2026 e de 4,32% para 2027. Os dois números ficam acima do teto da meta, e é essa distância que o Copom cita para explicar por que a queda dos juros tem sido de 0,25 ponto por vez, e não de um passo maior.
O IPCA cheio de outubro sai em novembro, depois da reunião. Na quarta-feira, dia 4, o comitê trabalha com o que já foi divulgado, incluindo o IPCA-15, os dados de atividade e as novas projeções do Focus de 26 de outubro e de 3 de novembro.
Quanto cada 0,25 ponto muda no seu bolso
O CDI fica cerca de 0,10 ponto abaixo da Selic. Com a Selic em 13,75%, um CDB que paga 100% do CDI rende por volta de 13,65% ao ano. Em R$ 10.000 por 12 meses, são R$ 1.365,00 brutos. O Imposto de Renda de 17,5%, que vale para aplicações acima de 720 dias, é de R$ 238,88, e sobram R$ 1.126,13.
Se a Selic cair para 13,5%, o CDI vai a cerca de 13,40%. O mesmo CDB passa a render R$ 1.340,00 brutos e R$ 1.105,50 líquidos: R$ 20,63 a menos por ano a cada R$ 10 mil. Se os dois cortes que o Focus prevê se confirmarem e a Selic chegar a 13,25%, o CDI fica perto de 13,15% e o líquido cai para cerca de R$ 1.084,88, ou R$ 41,25 a menos do que hoje.
Quem deve ao banco com taxa atrelada ao CDI sente o movimento no sentido contrário. Uma dívida de R$ 50.000 a 120% do CDI custa cerca de 16,38% ao ano com o CDI em 13,65%, ou R$ 8.190 de juros em 12 meses. Com o CDI em 13,40%, a taxa vai a cerca de 16,08% e os juros, a R$ 8.040: R$ 150 a menos por ano.
Esses cálculos são simplificados: usam um ano fechado e juros simples sobre o valor aplicado, só para comparar os cenários. Para o seu caso, use a calculadora de CDB líquido e o simulador de empréstimo.
| Selic | CDI aproximado | Rendimento bruto | Rendimento líquido |
|---|---|---|---|
| 13,75% (hoje) | 13,65% | R$ 1.365,00 | R$ 1.126,13 |
| 13,50% | 13,40% | R$ 1.340,00 | R$ 1.105,50 |
| 13,25% | 13,15% | R$ 1.315,00 | R$ 1.084,88 |
O que fazer antes de 4 de novembro
Para a reserva de emergência, a diferença entre um corte e a manutenção da Selic é pequena: o rendimento líquido do exemplo muda cerca de R$ 20 por ano a cada R$ 10 mil. O que pesa mais é escolher um título com liquidez diária e conferir o rendimento líquido, e não só a taxa bruta.
Para quem pensa em travar uma taxa prefixada, vale lembrar que um corte já esperado pelo mercado costuma estar incluído nos preços antes de acontecer. Compare sempre o prefixado com o pós-fixado, considerando o prazo e o imposto.
Para dívidas, a conta é outra: o juro do cartão e do cheque especial é muito maior do que a Selic, e um corte de 0,25 ponto quase não muda o que você paga. Renegociar e comparar o Custo Efetivo Total das ofertas vale mais do que esperar o Copom.
Perguntas frequentes
Quando o Copom anuncia a nova Selic?
A reunião é nos dias 3 e 4 de novembro. A decisão é divulgada na quarta-feira, 4, depois das 18h30, no horário de Brasília. A ata sai na terça-feira seguinte, 10 de novembro.
A Selic vai cair em novembro?
Ninguém sabe antes da decisão. O Focus de 19 de outubro projeta Selic de 13,25% no fim de 2026, o que equivale a dois cortes de 0,25 ponto, mas é uma expectativa, não uma garantia.
Se a Selic cair, a poupança rende menos?
Não neste patamar. Enquanto a Selic fica acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR, e esse cálculo não muda com os cortes atuais.
Fontes e referências
Confira os números nas páginas dos órgãos oficiais e nas matérias consultadas. Os links abrem o site de origem em outra aba.
- Banco Central do Brasil: Comitê de Política Monetária (Copom)
- Agência Brasil: BC reduz juros básicos para 13,75% ao ano
- Agência Brasil: ata do Copom atribui corte da Selic à desaceleração da economia
- Agência Brasil: Focus mantém inflação de 2026 em 5,22% e vê dólar a R$ 5,13
- IBGE: IPCA, acumulado em 12 meses