Focus de 9/11 vê Selic em 13,75% no fim de 2026: mercado deixa de apostar em corte este ano
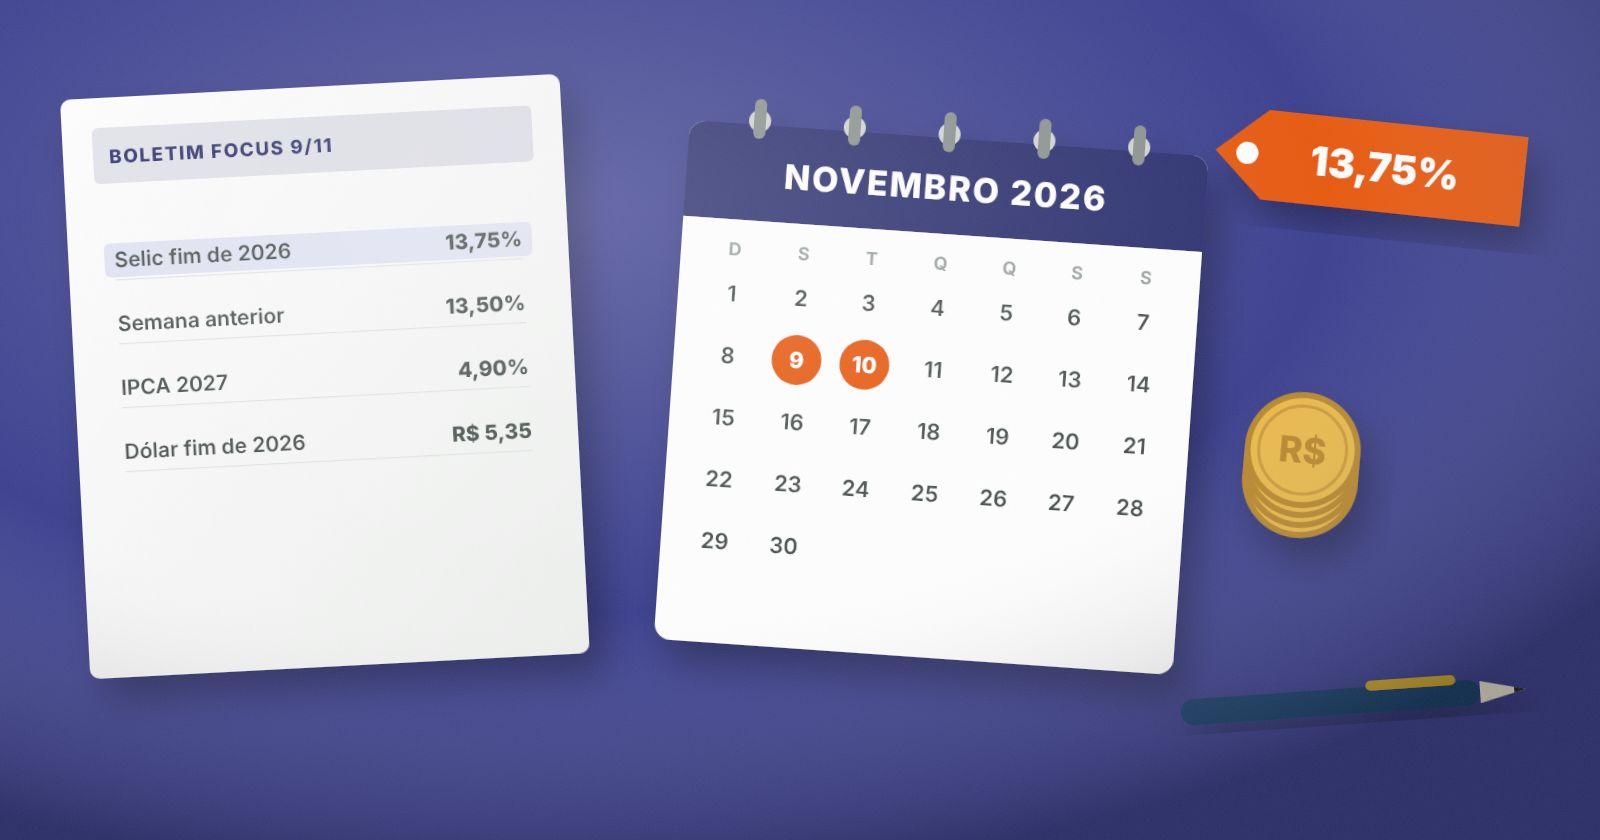
O boletim Focus subiu a Selic esperada para o fim de 2026 de 13,50% para 13,75%, o nível atual, e a inflação de 2027 para 4,90%. Veja o efeito em reais.
A notícia em 1 minuto
O que aconteceu?
O boletim Focus subiu a Selic esperada para o fim de 2026 de 13,50% para 13,75%, o nível atual, e a inflação de 2027 para 4,90%. Veja o efeito em reais.
Como isso impacta você?
O Copom manteve a Selic em 13,75% na reunião de 4 de novembro. O Focus mostra que o mercado, depois disso, passou a esperar que a taxa fique onde está até o fim do ano. A ata da reunião sai em 10 de novembro e costuma detalhar o que o comitê considera para os próximos passos.
Em números
- 13,75%
- Selic no fim de 2026 no Focus
- 4,90%
- IPCA de 2027
- 5,22%
- IPCA de 2026
- R$ 5,35
- Dólar no fim de 2026
Era 13,50% na semana anterior. É a taxa de hoje.
Era 4,76% uma semana antes.
Igual ao da semana anterior.
Era R$ 5,34 uma semana antes.
Faça a conta com os seus dados
O que mudou no Focus desta semana
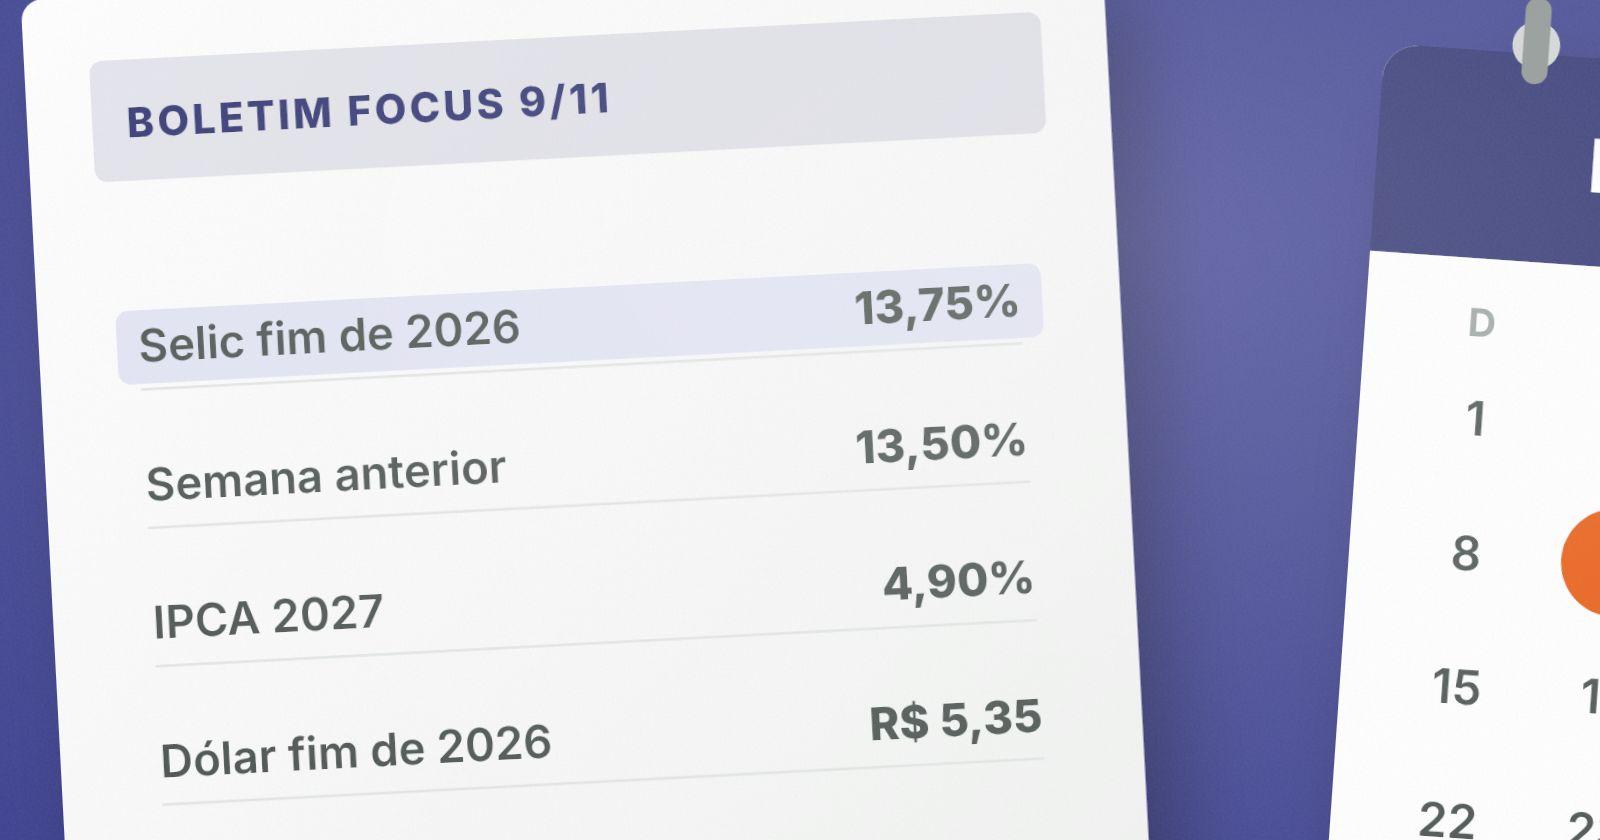
O boletim Focus, pesquisa semanal do Banco Central com as projeções de instituições financeiras, saiu nesta segunda-feira, 9 de novembro. A mediana para a Selic no fim de 2026 subiu de 13,50% para 13,75% ao ano. Como a taxa já está em 13,75%, o mercado deixou de prever qualquer corte até dezembro.
A projeção de inflação para 2027 subiu de 4,76% para 4,90%, mais um passo acima do centro da meta, de 3%. Para 2026, o IPCA esperado ficou em 5,22%, sem mudança. O crescimento do PIB de 2026 recuou de 1,76% para 1,75%, e o de 2027, de 1,20% para 1,15%.
O dólar no fim de 2026 passou de R$ 5,34 para R$ 5,35, e o de 2027 ficou em R$ 5,40. A Selic esperada para o fim de 2027 permaneceu em 12,50%.
| Indicador | Semana anterior | Focus de 9/11 |
|---|---|---|
| Selic no fim de 2026 | 13,50% | 13,75% |
| Selic no fim de 2027 | 12,50% | 12,50% |
| IPCA de 2026 | 5,22% | 5,22% |
| IPCA de 2027 | 4,76% | 4,90% |
| Dólar no fim de 2026 | R$ 5,34 | R$ 5,35 |
| PIB de 2026 | 1,76% | 1,75% |
| PIB de 2027 | 1,20% | 1,15% |
Por que isso importa para os juros
O Copom manteve a Selic em 13,75% na reunião de 4 de novembro. O Focus mostra que o mercado, depois disso, passou a esperar que a taxa fique onde está até o fim do ano. A ata da reunião sai em 10 de novembro e costuma detalhar o que o comitê considera para os próximos passos.
A lógica é simples: com a inflação esperada acima da meta e o dólar acima de R$ 5,30, o Banco Central tem menos espaço para baixar os juros. Juros altos por mais tempo encarecem o crédito, mas aumentam o rendimento da renda fixa.
O Focus é uma pesquisa de expectativas, não uma decisão. A próxima reunião do Copom define a taxa, e o boletim pode mudar toda segunda-feira.
Quanto isso muda no seu bolso
Para quem investe, a Selic em 13,75% por mais tempo mantém o rendimento alto. Um CDB a 100% do CDI rende cerca de R$ 1.126,13 líquidos por ano a cada R$ 10.000 com o CDI em 13,65%, já descontado o IR de 17,5%. Se a Selic caísse para 13,50% (CDI de 13,40%), o líquido seria de cerca de R$ 1.105,50, uma diferença de R$ 20,63 por ano.
Para quem deve, a conta é a inversa. Uma dívida de R$ 50.000 a 120% do CDI custa cerca de R$ 8.190 de juros por ano com o CDI em 13,65%. Com o CDI em 13,40%, seriam R$ 8.040, ou R$ 150 a menos. Sem corte, essa economia não vem.
Na inflação de 2027, a revisão de 4,76% para 4,90% significa que uma cesta de R$ 1.000 passaria a custar R$ 1.049,00 ao fim de 2027, e não R$ 1.047,60. No câmbio, US$ 1.000 em dezembro custariam cerca de R$ 5.350.
Os cálculos são simplificados, com um ano fechado e juros simples, só para comparar cenários. Para o seu caso, use a calculadora de CDB líquido e o simulador de empréstimo.
| Selic | CDI aproximado | Rendimento líquido |
|---|---|---|
| 13,75% (hoje) | 13,65% | R$ 1.126,13 |
| 13,50% (cenário de corte) | 13,40% | R$ 1.105,50 |
Perguntas frequentes
Quem define a taxa Selic: o Focus ou o Copom?
Não. O Focus reúne o que os analistas esperam. Quem decide é o Copom, que se reúne a cada 45 dias aproximadamente.
A Selic vai cair este ano?
A mediana do Focus de 9/11 aponta Selic de 13,75% no fim de 2026, ou seja, sem corte. É uma expectativa de mercado, não uma garantia.
Preciso mudar meu CDB por causa do Focus de 9/11?
Para a reserva de emergência, a diferença entre os cenários é de cerca de R$ 20 por ano a cada R$ 10 mil. Mais importante é ter liquidez diária e comparar o rendimento líquido.
Fontes e referências
Confira os números nas páginas dos órgãos oficiais e nas matérias consultadas. Os links abrem o site de origem em outra aba.
- Banco Central do Brasil: boletim Focus
- InfoMoney: Boletim Focus eleva projeção da Selic para 13,75% em 2026 e vê juros mais altos
- WSCOM: Boletim Focus, mercado financeiro eleva projeção da taxa Selic para 13,75% no fim de 2026
- Banco Central do Brasil: Comitê de Política Monetária (Copom)