Desenrola 3.0: edital mira R$ 90 bi em dívidas de até R$ 10 mil com desconto mínimo de 90%
Portaria da Fazenda abre a seleção de credores do Desenrola 3.0. Veja quais dívidas entram, quando sai o leilão e o que o consumidor precisa fazer agora.
A notícia em 1 minuto
O que aconteceu?
Portaria da Fazenda abre a seleção de credores do Desenrola 3.0. Veja quais dívidas entram, quando sai o leilão e o que o consumidor precisa fazer agora.
Como isso impacta você?
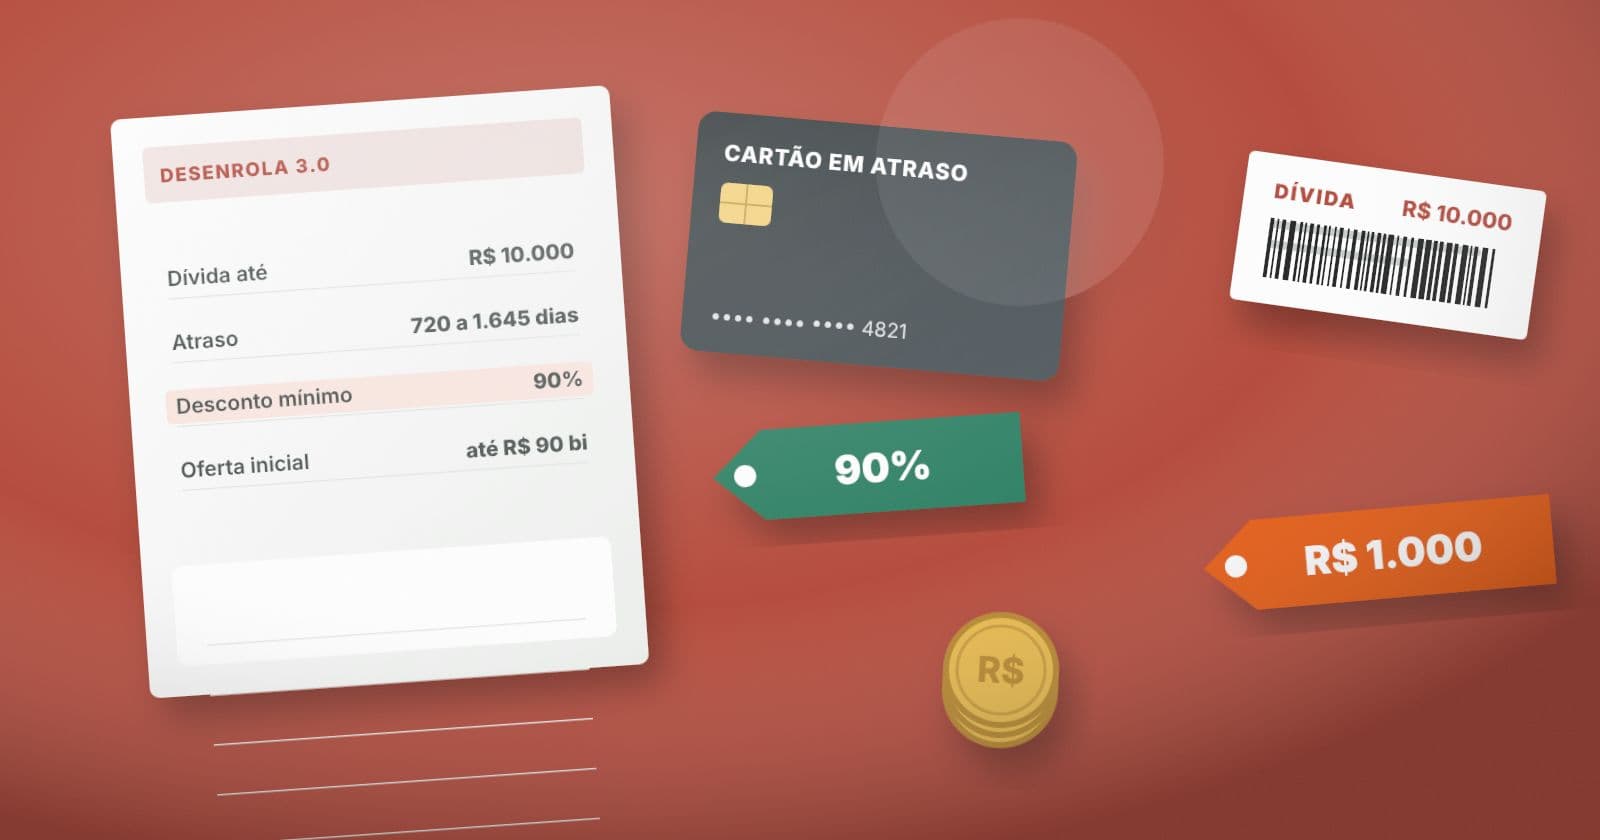
Entram dívidas de pessoas físicas e de MEIs, com valor original de até R$ 10.000, em atraso há mais de 720 dias e menos de 1.645 dias (cerca de dois a quatro anos e meio), contados a partir de 25/09/2026. Os tipos de crédito previstos são cartão de crédito, rotativo e parcelado, e crédito pessoal sem desconto em folha de pagamento. O consignado fica de fora.
Em números
- R$ 90 bi
- Dívidas na primeira chamada
- 90%
- Desconto mínimo exigido
- R$ 10 mil
- Valor original máximo da dívida
- 5 dias úteis
- Prazo para os credores
Estimativa do ministro da Fazenda para o edital.
A União paga no máximo 10% do valor de face.
Cartão e crédito pessoal sem consignado.
Para informar as carteiras que querem oferecer.
Faça a conta com os seus dados
O que a Fazenda publicou e o que ainda não vale para você
O Ministério da Fazenda publicou em 22/10/2026, em edição extra do Diário Oficial da União, a portaria que convoca bancos, outras instituições financeiras e fundos de direitos creditórios para a primeira etapa do Desenrola 3.0. O programa foi criado por medida provisória assinada em 25/09/2026 e funciona de um jeito diferente das edições anteriores: em vez de o consumidor ir ao banco, a União compra carteiras de dívidas antigas em leilão e repassa o desconto a quem deve.
Esta etapa não abre atendimento ao consumidor. Ela serve para medir quanto os credores têm interesse em oferecer e em quais faixas de renda estão as dívidas. O ministro da Fazenda, Dario Durigan, estimou que até R$ 90 bilhões em débitos antigos possam ser apresentados, e o leilão está previsto para novembro, com possibilidade de ficar para o início de dezembro.
Na prática, quem tem dívida elegível não precisa procurar o banco agora. As regras de acesso à renegociação ainda serão divulgadas, e o prazo para começar a pagar saldos ou parcelas, segundo o anúncio de setembro, é fevereiro de 2027.
Quais dívidas entram no Desenrola 3.0
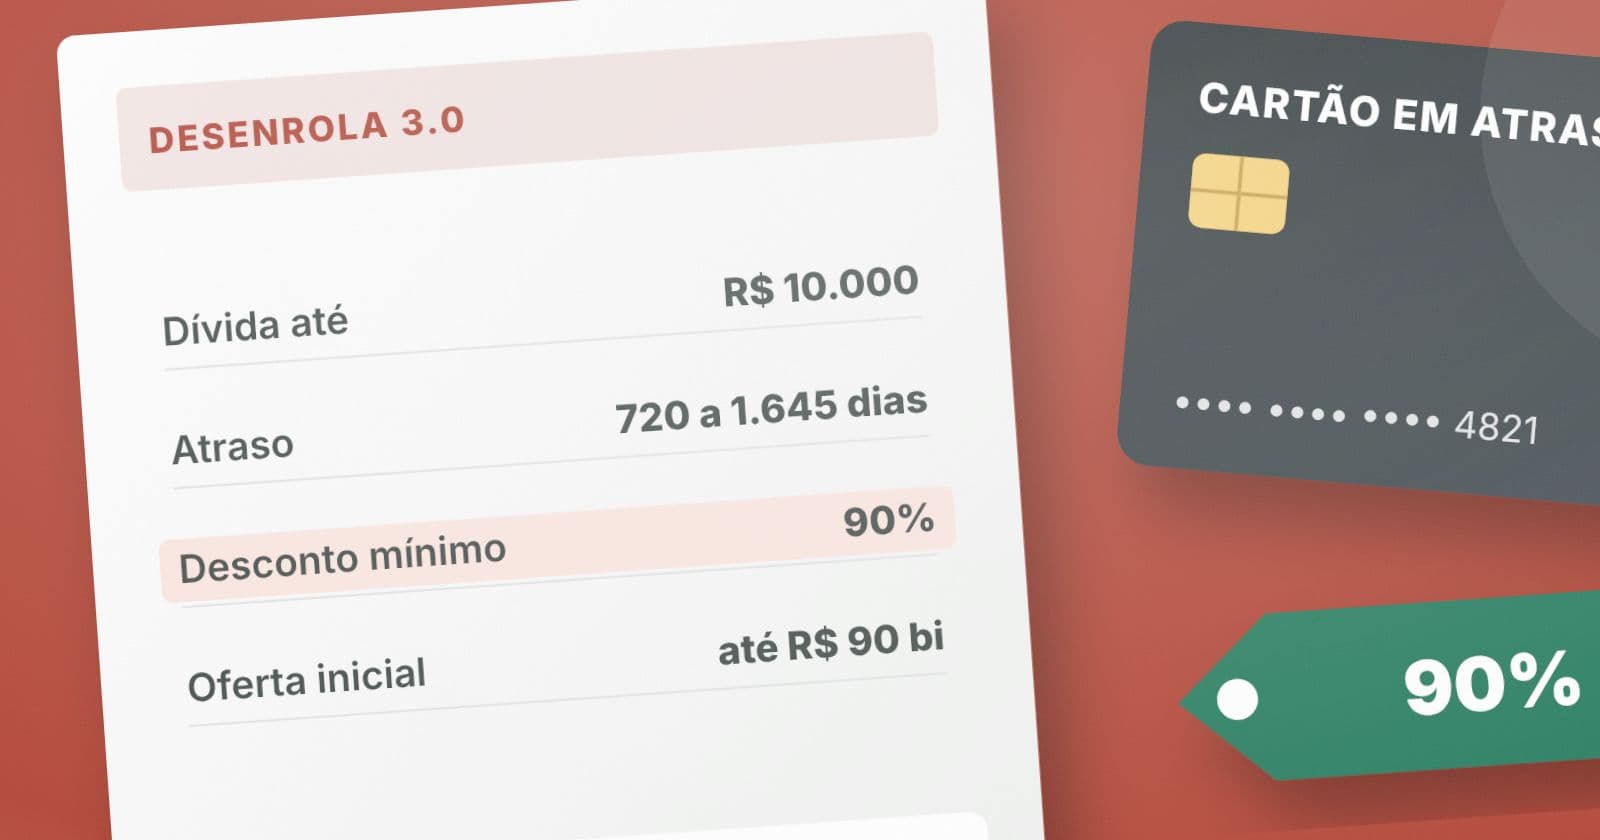
Entram dívidas de pessoas físicas e de MEIs, com valor original de até R$ 10.000, em atraso há mais de 720 dias e menos de 1.645 dias (cerca de dois a quatro anos e meio), contados a partir de 25/09/2026. Os tipos de crédito previstos são cartão de crédito, rotativo e parcelado, e crédito pessoal sem desconto em folha de pagamento. O consignado fica de fora.
Dívidas muito recentes ou muito antigas, acima de R$ 10.000 ou de outras modalidades, como financiamento de veículo e cheque especial, não aparecem entre os critérios divulgados. Antes de contar com o programa, confira a data do primeiro atraso e o valor original do contrato, não o saldo atual com juros.
| Item | Regra |
|---|---|
| Quem pode ser devedor | Pessoa física e MEI |
| Valor original da dívida | Até R$ 10.000 |
| Tempo de atraso | De 720 a 1.645 dias |
| Tipos de crédito | Cartão e crédito pessoal sem consignado |
| Desconto mínimo no leilão | 90% |
Como o leilão funciona e quanto o desconto vale na prática
Os credores informam as carteiras que querem vender e propõem descontos. As propostas são ordenadas pelo maior desconto, e a União repassa o abatimento obtido ao devedor. O desconto mínimo exigido é de 90%, e o ministro disse que o governo pode pedir 93% ou 95% no leilão, conforme a concorrência.
Veja a conta: uma dívida original de R$ 10.000 comprada com desconto de 90% passa a ser renegociada sobre R$ 1.000. Com 95%, a base cai para R$ 500. Uma dívida de R$ 4.000, no desconto mínimo, vira R$ 400. Esses valores são a base da renegociação: os juros do parcelamento ainda serão definidos pelo Conselho Monetário Nacional.
Para o governo, o custo máximo é de R$ 9 bilhões se toda a oferta de R$ 90 bilhões fosse comprada, porque a União paga até 10% do valor de face. O governo não é obrigado a comprar tudo o que for apresentado e quer dar prioridade a devedores de menor renda e a MEIs. Se faltar dívida dessa faixa, pode adquirir carteiras de renda mais alta.
MEI, bancos e o que muda no seu planejamento
Em 13/10/2026, a Fazenda incluiu as dívidas bancárias de MEIs no Desenrola 3.0, com estoque estimado em cerca de R$ 6 bilhões e desconto mínimo de 90%. Já as dívidas de MEIs com a União dependem de projeto de lei complementar em tramitação no Congresso. Quem negocia pelo Desenrola MEI na PGFN pode seguir com esse caminho enquanto isso.
Enquanto o edital não vira atendimento, o mais seguro é juntar informações: separe contratos antigos, anote a data do primeiro atraso e o valor original, e desconfie de qualquer mensagem que ofereça adesão ao programa agora. O governo informou que o consumidor não precisa procurar banco nesta fase, e cobrança por adesão ou pedido de pagamento antecipado é sinal de golpe.
Quem tem dívida fora dos critérios, ou precisa resolver antes de fevereiro de 2027, pode usar a simulação de empréstimo e o guia de saída do endividamento do portal para comparar alternativas.
Perguntas frequentes
Já posso renegociar minha dívida pelo Desenrola 3.0?
Ainda não. A primeira etapa convoca os credores. As regras para o consumidor serão divulgadas depois do leilão, previsto para novembro, com possibilidade de ficar para o início de dezembro.
Qual dívida pode entrar no Desenrola 3.0?
Dívidas de pessoa física e MEI com valor original de até R$ 10.000, em atraso entre 720 e 1.645 dias, de cartão de crédito ou crédito pessoal sem consignado.
O desconto de 90% significa que vou pagar 10% do saldo com juros?
Não necessariamente. O desconto vale sobre o valor de face da dívida comprada pela União, e o parcelamento terá juros ainda a definir pelo Conselho Monetário Nacional.
Fontes e referências
Confira os números nas páginas dos órgãos oficiais e nas matérias consultadas. Os links abrem o site de origem em outra aba.
- Agência Brasil: Portaria convoca instituições financeiras para 3ª fase do Desenrola
- Agência Brasil: Ministro prevê renegociação de R$ 90 bi em 3ª fase do Desenrola
- Agência Brasil: Saiba como funcionará compra de dívidas pela União
- Ministério da Fazenda: dívidas bancárias do MEI na terceira fase da renegociação