Copom mantém a Selic em 13,75% por unanimidade: o que muda no seu bolso
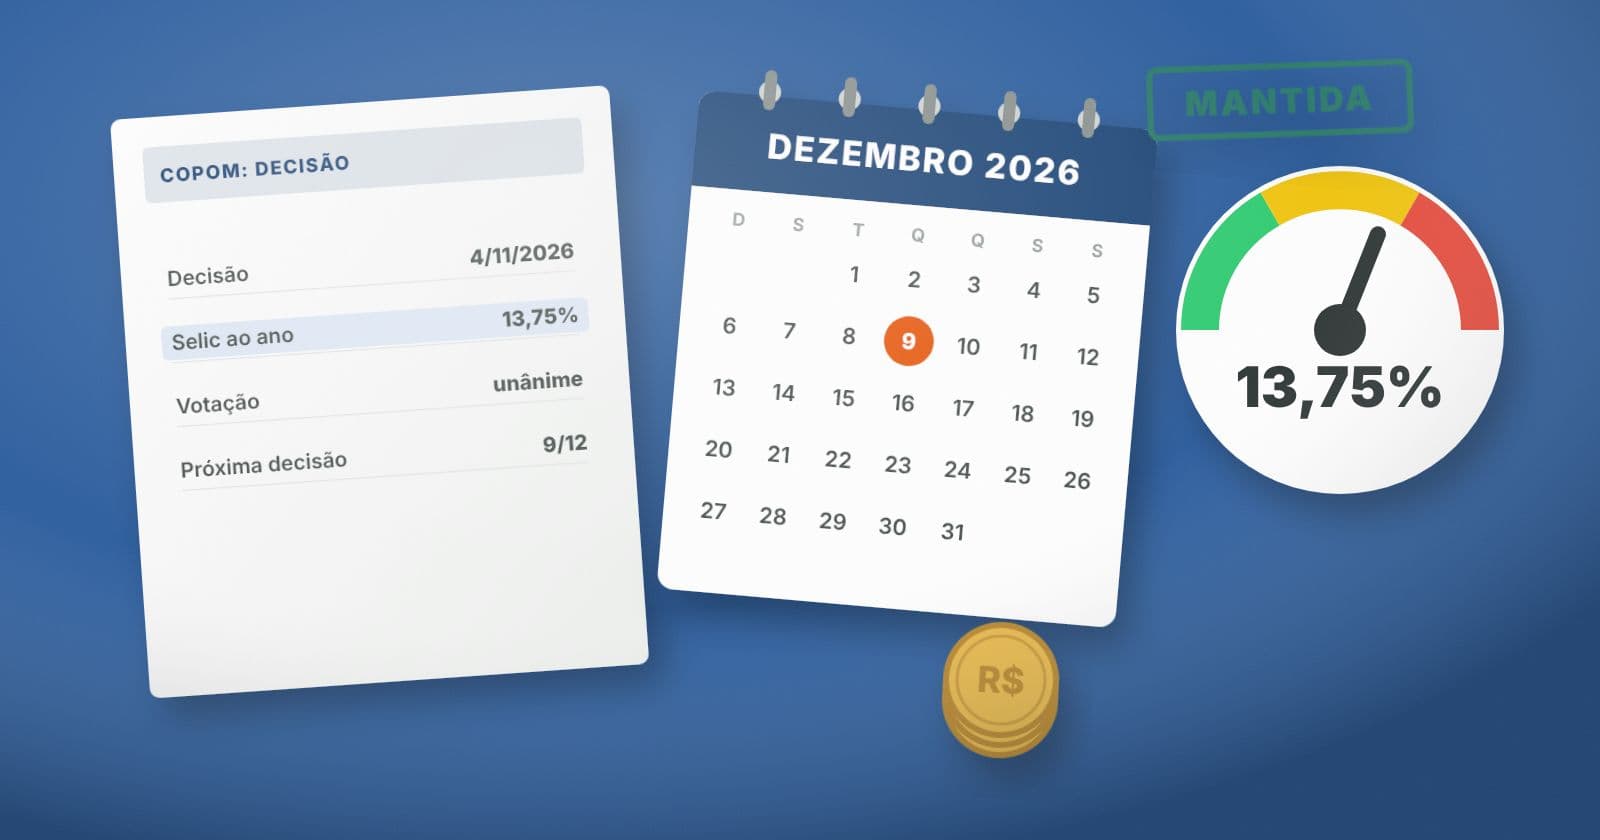
O Copom manteve a Selic em 13,75% ao ano em 4 de novembro, quando o mercado esperava corte. Veja o efeito no CDB, na dívida e na poupança, em reais.
A notícia em 1 minuto
O que aconteceu?
O Copom manteve a Selic em 13,75% ao ano em 4 de novembro, quando o mercado esperava corte. Veja o efeito no CDB, na dívida e na poupança, em reais.
Como isso impacta você?
A meta de inflação é de 3%, com tolerância de 1,5 ponto para cima ou para baixo, ou seja, de 1,5% a 4,5%. A prévia da inflação de outubro, o IPCA-15, subiu 0,32%, ajudada pela queda nas contas de luz, mas a inflação em 12 meses passou de 4,5% para 4,62%, já acima do teto.
Em números
- 13,75%
- Selic mantida em 4/11
- 9/12
- Próxima decisão do Copom
- 4,62%
- IPCA em 12 meses (IPCA-15)
- 5,22%
- IPCA de 2026 no Focus
Decisão unânime do Copom, com o mercado esperando corte de 0,25 ponto.
A reunião é nos dias 8 e 9 de dezembro.
Acima do teto da meta, que é de 4,5%.
Projeção do mercado, também acima do teto.
Faça a conta com os seus dados
O que o Copom decidiu e por que a decisão surpreendeu
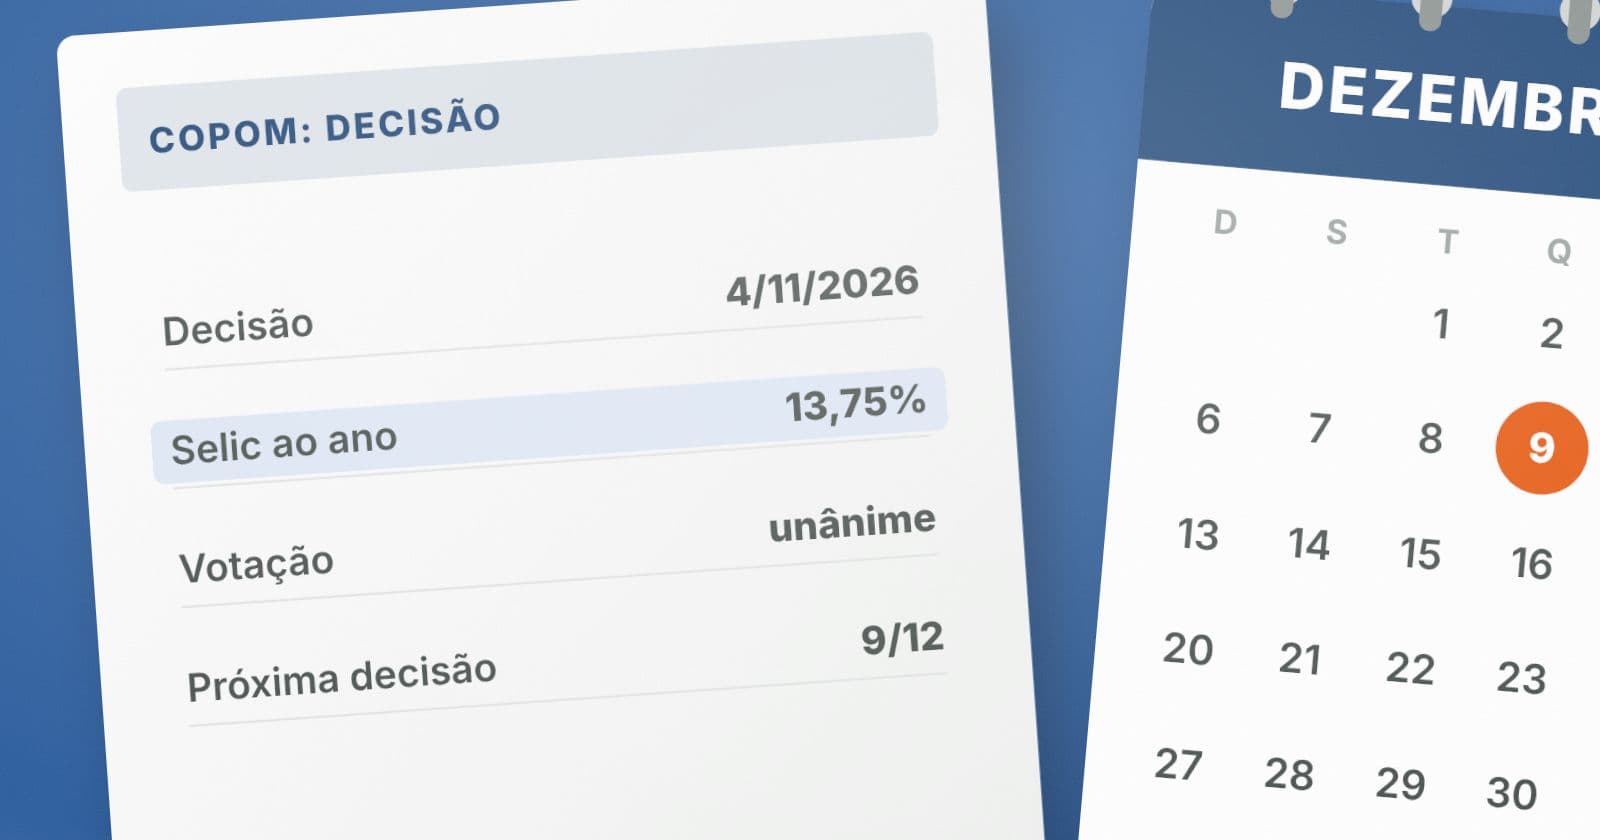
O Comitê de Política Monetária (Copom) do Banco Central manteve a taxa Selic em 13,75% ao ano, por unanimidade, na reunião de 3 e 4 de novembro. A decisão foi divulgada na noite de 4 de novembro. O mercado esperava um novo corte de 0,25 ponto percentual, o que levaria a taxa a 13,5%, e parte das instituições apostava na manutenção.
Foi a primeira vez desde abril que o comitê não reduziu a taxa. De junho de 2025 a março de 2026, a Selic ficou em 15% ao ano, o maior nível em quase 20 anos. Desde abril, foram cinco cortes, o último deles em setembro, quando a taxa chegou aos 13,75%.
A Agência Brasil lista entre os fatores que dificultam o trabalho do Banco Central o agravamento da guerra no Oriente Médio, o início do fenômeno El Niño e a recente instabilidade do câmbio. O comunicado completo do Copom está na página do Banco Central, e a ata da reunião sai na terça-feira, 10 de novembro.
A inflação que pesou na decisão
A meta de inflação é de 3%, com tolerância de 1,5 ponto para cima ou para baixo, ou seja, de 1,5% a 4,5%. A prévia da inflação de outubro, o IPCA-15, subiu 0,32%, ajudada pela queda nas contas de luz, mas a inflação em 12 meses passou de 4,5% para 4,62%, já acima do teto.
O boletim Focus, que reúne as projeções do mercado, indica IPCA de 5,22% em 2026, também acima do limite da meta. Antes da guerra no Oriente Médio, essa estimativa era de 3,95%. Para o crescimento da economia, o Focus aponta alta de 1,76% do PIB em 2026, abaixo dos 1,85% de quatro semanas antes.
Em português claro: com a inflação acima do teto, o Banco Central segura os juros altos por mais tempo para esfriar os preços, mesmo que isso deixe o crédito caro e a economia mais lenta.
O que muda no CDB, na dívida e na poupança
Como a Selic não mudou, quem tem aplicação ou dívida atrelada ao CDI não sente alteração agora. O CDI fica cerca de 0,10 ponto abaixo da Selic, perto de 13,65% ao ano. Um CDB que paga 100% do CDI rende, em R$ 10.000 por 12 meses, cerca de R$ 1.365,00 brutos. Com o Imposto de Renda de 17,5%, que vale para prazos acima de 720 dias, o líquido é de R$ 1.126,13.
Se o corte de 0,25 ponto tivesse acontecido, o CDI iria a cerca de 13,40% e o mesmo CDB renderia R$ 1.105,50 líquidos. A manutenção, portanto, preserva cerca de R$ 20,63 por ano a cada R$ 10 mil aplicados, em comparação com o cenário do corte.
Para quem deve, vale o inverso: o custo não cai. Uma dívida de R$ 50.000 a 120% do CDI custa cerca de 16,38% ao ano, ou R$ 8.190 de juros em 12 meses. Com o corte, seriam cerca de R$ 8.040, R$ 150 a menos. Já a poupança segue rendendo 0,5% ao mês mais a TR, ou R$ 50 por mês mais a TR em R$ 10.000, porque a Selic está acima de 8,5% ao ano.
Os cálculos são simplificados: usam um ano fechado e juros simples sobre o valor aplicado, só para comparar os cenários. Para o seu caso, use a calculadora de CDB líquido e o simulador de empréstimo.
| Cenário | CDI aproximado | Rendimento bruto | Rendimento líquido |
|---|---|---|---|
| Selic mantida em 13,75% | 13,65% | R$ 1.365,00 | R$ 1.126,13 |
| Se tivesse caído a 13,50% | 13,40% | R$ 1.340,00 | R$ 1.105,50 |
O que vem a seguir
A ata da reunião, publicada em 10 de novembro, mostra os argumentos do comitê e costuma indicar se o ciclo de cortes continua. O IBGE divulga o IPCA cheio de outubro ainda em novembro, e o Focus sai toda segunda-feira com as novas projeções do mercado.
O próximo encontro do Copom é nos dias 8 e 9 de dezembro, com decisão no dia 9. Até lá, a Selic segue em 13,75%. Ninguém garante um corte ou uma nova manutenção em dezembro: a decisão depende dos dados de inflação, do câmbio e da atividade até a reunião.
Para a reserva de emergência, o caminho continua o mesmo: título com liquidez diária e conferência do rendimento líquido. Para dívidas, o juro do cartão e do cheque especial é muito maior do que a Selic, e renegociar e comparar o Custo Efetivo Total vale mais do que esperar o Copom.
Perguntas frequentes
Qual é a Selic depois da decisão de 4 de novembro?
A Selic ficou em 13,75% ao ano, mantida por unanimidade pelo Copom. Antes, o mercado esperava corte de 0,25 ponto.
Quando o Copom decide de novo?
A próxima reunião é nos dias 8 e 9 de dezembro, com decisão no dia 9. A ata da reunião de novembro sai em 10 de novembro.
A manutenção da Selic muda a poupança?
Não. Com a Selic acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR, e esse cálculo segue igual.
Fontes e referências
Confira os números nas páginas dos órgãos oficiais e nas matérias consultadas. Os links abrem o site de origem em outra aba.
- Agência Brasil: Banco Central surpreende e mantém juros básicos em 13,75% ao ano
- Banco Central do Brasil: Comitê de Política Monetária (Copom)
- Banco Central do Brasil: comunicados do Copom
- IBGE: IPCA, acumulado em 12 meses